

Arquitectura Data-First: Cómo construir aplicaciones enterprise sólidas y escalables
octubre 2, 2026
Fragmentación de proveedores: La fuga invisible que compromete la rentabilidad
octubre 7, 2026Liquidación de siniestros: De la bandeja saturada a la resolución en minutos
La experiencia de un asegurado al momento de reportar un siniestro suele ser el punto crítico que define su continuidad con la compañía. Sin embargo, para los equipos de operaciones y liquidación, cada reclamo entrante representa una maratón de tareas manuales: descargar adjuntos en PDF, cotejar fotos de daños con presupuestos de talleres, verificar coberturas en el sistema core y cruzar datos en hojas de cálculo.
El problema no es la falta de digitalización en los canales de entrada, sino el cuello de botella interpretativo. La información sigue llegando desestructurada y la evaluación de fondo continúa dependiendo de la capacidad humana para leer, comparar y procesar expediente por expediente.
Para escalar la operación sin multiplicar los costos fijos ni sobrecargar a los analistas, el sector necesita pasar de la simple recepción digital a la resolución cognitiva del reclamo.
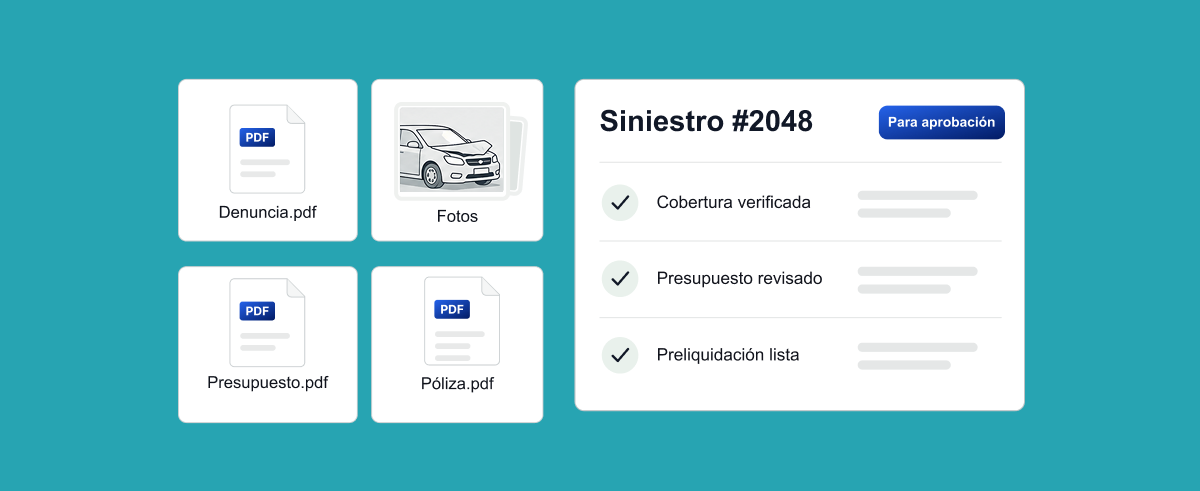
Del documento al pago: El recorrido de un expediente agéntico
La implementación de inteligencia artificial agéntica en el flujo de siniestros no busca reemplazar el criterio del liquidador, sino liberarlo del trabajo operativo pesado. Los agentes de IA no se limitan a extraer datos de documentos desestructurados; razonan contextualmente sobre la información recibida, evalúan reglas de negocio, contrastan presupuestos contra tablas de referencia y generan propuestas de pre-liquidación listas para su resolución.
En un flujo optimizado para reclamos de alto volumen (como automotor o combinado familiar), el recorrido de un expediente se transforma radicalmente:
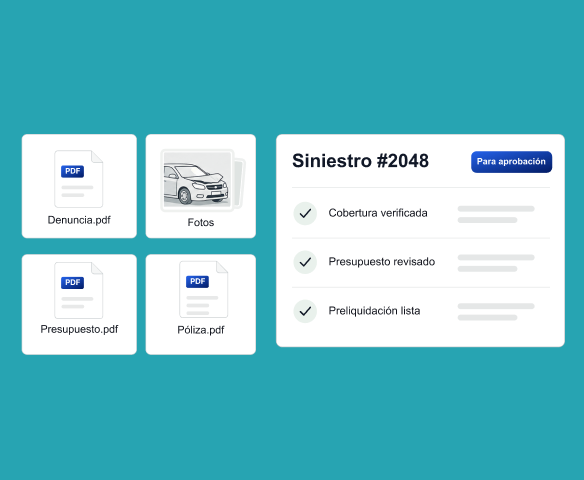
- Recepción e interpretación multimodal instantánea: Al ingresar fotos del siniestro, denuncias policiales o presupuestos en PDF, la tecnología analiza el contenido de forma contextual. No se limita a extraer texto; interpreta la severidad del daño, valida los importes del taller con las tablas de costos de referencia de la compañía y detecta inconsistencias entre lo declarado y lo documentado.
- Pre-liquidación y contraste de cobertura: El sistema consulta de forma transparente la póliza vigente en el sistema core, verifica deducibles, límites contratados y estado de cobranza, generando una pre-liquidación estimada en segundos.
- Enrutamiento inteligente por riesgo y monto:
- Fast-Track (Liquidación Directa): Reclamos de menor cuantía que cumplen con todos los criterios de validación y se encuentran por debajo del umbral de riesgo configurado, avanzan automáticamente hacia la generación de la orden de pago.
- Asistente Operativo (Casos Complejos): Si el monto supera el límite de autorización, hay discrepancias en la documentación o la analítica identifica patrones atípicos de fraude, el expediente se deriva al liquidador humano.
El liquidador como tomador de decisiones, no como data entry
En este modelo, el rol del profesional de seguros evoluciona. En lugar de dedicar 20 minutos a revisar papeles y cargar datos en el sistema transaccional para cada reclamo, el liquidador recibe el expediente pre-analizado.
Al abrir el caso, el especialista encuentra:
- Un resumen con los hechos clave contextualizados.
- El desglose de los documentos analizados con las alertas correspondientes.
- Una propuesta de resolución lista para ser aprobada, modificada o rechazada con un solo clic.
Esto permite que un analista pase de gestionar una decena de expedientes al día a supervisar decenas de liquidaciones en el mismo tiempo, concentrando su conocimiento técnico únicamente en los casos que demandan juicio experto o negociación.
Autonomía operativa con control financiero estricto
Delegar capacidad analítica a la inteligencia artificial en la gestión de siniestros solo es viable si existen marcos de gobernanza rigurosos. La velocidad operativa no puede poner en riesgo el capital de la aseguradora ni el cumplimiento normativo.
Por ello, la IA no actúa de forma independiente sobre las cuentas o el sistema core. El control reside en la plataforma de automatización que gobierna el flujo de trabajo:
- Límites de firma inamovibles: El monto máximo para la liquidación automática o la aprobación de un analista está determinado por reglas de negocio centralizadas que el modelo de IA no puede alterar.
- Trazabilidad total: Cada extracción de datos, inferencia del agente y validación queda registrada en una bitácora de auditoría centralizada y protegida.
- Aislamiento transaccional: La IA evalúa y propone; la plataforma valida los permisos del rol, aplica las normativas de seguridad y ejecuta la transacción oficial en el core de seguros.
Orquestación e IA en siniestros: Máxima agilidad de respuesta y menor gasto por expediente
Reducir el tiempo medio de resolución (TTR) de días a minutos no solo mejora de forma significativa la satisfacción del asegurado en su momento de mayor vulnerabilidad. Permite a las compañías absorber picos de siniestralidad —como eventos climáticos masivos— sin colapsar la capacidad operativa del equipo.
La evolución en la gestión de siniestros no requiere reconstruir la infraestructura tecnológica desde cero. El secreto reside en orquestar el proceso end-to-end mediante flujos BPMN, integraciones por API con el sistema core existente y la asistencia analítica de la IA agéntica. De este modo, la información fluye sin fricciones, los documentos se interpretan al instante y el equipo humano toma decisiones estratégicas con la máxima velocidad y precisión.
