

Arquitetura Data-First: como criar aplicações enterprise robustas e escaláveis
outubro 14, 2026
Fragmentação de fornecedores: o vazamento invisível que compromete a rentabilidade
outubro 14, 2026Liquidação de sinistros: da caixa de entrada sobrecarregada à resolução em minutos
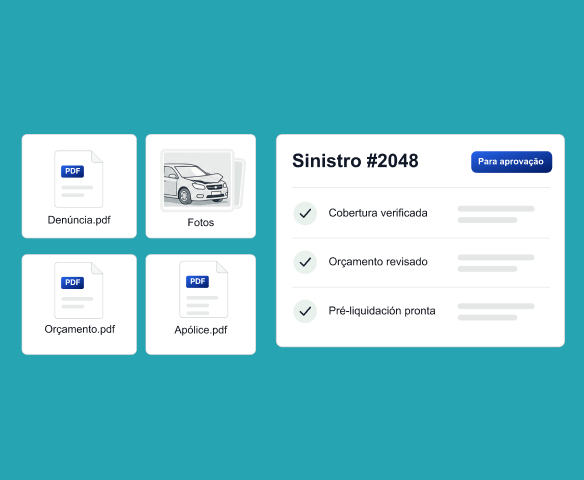
A experiência de um segurado ao comunicar um sinistro costuma ser o ponto decisivo para determinar se ele continuará com a seguradora. No entanto, para as equipes de operações e regulação de sinistros, cada novo aviso representa uma maratona de tarefas manuais: baixar anexos em PDF, comparar fotos dos danos com orçamentos de oficinas, verificar coberturas no sistema core e cruzar dados em planilhas.
O problema não está na falta de digitalização dos canais de entrada, mas no gargalo de interpretação. As informações continuam chegando sem estrutura, e a avaliação do caso ainda depende da capacidade humana de ler, comparar e processar cada processo individualmente.
Para ampliar a operação sem multiplicar os custos fixos nem sobrecarregar os analistas, o setor precisa passar do simples recebimento digital à resolução cognitiva do sinistro.
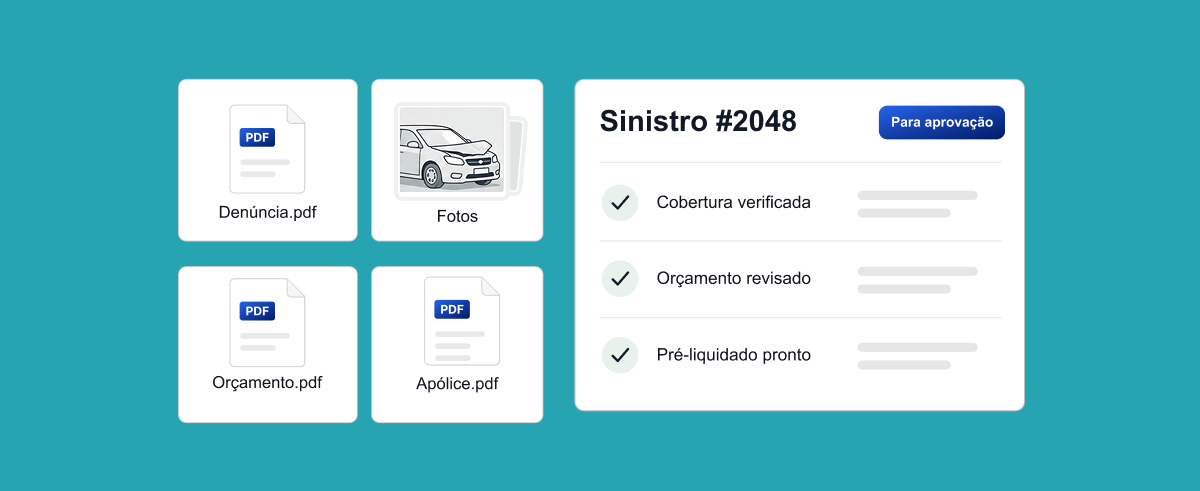
Do documento ao pagamento: o percurso de um processo agêntico
A implementação de inteligência artificial agêntica no fluxo de sinistros não busca substituir o julgamento do regulador de sinistros, mas livrá-lo do trabalho operacional mais pesado. Os agentes de IA não se limitam a extrair dados de documentos sem estrutura: eles analisam o contexto das informações recebidas, avaliam regras de negócio, comparam orçamentos com tabelas de referência e geram propostas de pré-liquidação prontas para serem resolvidas.
Em um fluxo otimizado para sinistros de alto volume, como os de automóveis ou residencial, o percurso de um processo muda radicalmente:
- Recebimento e interpretação multimodal instantânea: Ao receber fotos do sinistro, boletins de ocorrência ou orçamentos em PDF, a tecnologia analisa o conteúdo de forma contextual. Ela não se limita a extrair texto: interpreta a gravidade dos danos, valida os valores cobrados pela oficina com base nas tabelas de custos de referência da seguradora e detecta inconsistências entre o que foi declarado e o que está documentado.
- Pré-liquidação e verificação da cobertura: O sistema consulta de forma transparente a apólice vigente no sistema core, verifica franquias, limites contratados e situação dos pagamentos e gera uma estimativa de pré-liquidação em segundos.
- Encaminhamento inteligente com base no risco e no valor:
- Fast-Track (liquidação direta): Sinistros de menor valor que atendem a todos os critérios de validação e ficam abaixo do limite de risco configurado avançam automaticamente para a geração da ordem de pagamento.
- Assistente operacional (casos complexos): Se o valor superar o limite de autorização, houver divergências na documentação ou a análise identificar padrões atípicos de fraude, o processo será encaminhado ao regulador de sinistros.
O regulador de sinistros como tomador de decisões, não como digitador
Nesse modelo, o papel do profissional de seguros evolui. Em vez de dedicar 20 minutos à análise de documentos e ao lançamento de dados no sistema transacional para cada sinistro, o regulador recebe o processo pré-analisado.
Ao abrir o caso, o especialista encontra:
- Um resumo contextualizado dos fatos principais.
- A discriminação dos documentos analisados e os respectivos alertas.
- Uma proposta de resolução pronta para ser aprovada, modificada ou rejeitada com um único clique.
Isso permite que um analista passe de uma dezena de processos por dia à supervisão de dezenas de liquidações no mesmo período, concentrando seu conhecimento técnico apenas nos casos que exigem avaliação especializada ou negociação.
Autonomia operacional com controle financeiro rigoroso
Delegar capacidade analítica à inteligência artificial na gestão de sinistros só é viável quando existem estruturas rigorosas de governança. A velocidade operacional não pode colocar em risco o capital da seguradora nem o cumprimento das normas.
Por isso, a IA não atua de forma independente sobre as contas ou o sistema core. O controle fica a cargo da plataforma de automação que governa o fluxo de trabalho:
- Limites de aprovação inalteráveis: O valor máximo para a liquidação automática ou para a aprovação de um analista é definido por regras de negócio centralizadas, que o modelo de IA não pode alterar.
- Rastreabilidade total: Cada extração de dados, inferência do agente e validação fica registrada em um log de auditoria centralizado e protegido.
- Isolamento transacional: A IA avalia e propõe; a plataforma valida as permissões do usuário, aplica as normas de segurança e executa a transação oficial no sistema core de seguros.
Orquestração e IA em sinistros: resposta mais ágil e menor custo por processo
Reduzir o tempo médio de resolução (TTR) de dias para minutos não apenas melhora significativamente a satisfação do segurado em um momento de grande vulnerabilidade. Também permite que as seguradoras absorvam picos de sinistralidade, como os causados por grandes eventos climáticos, sem sobrecarregar a capacidade operacional da equipe.
A evolução da gestão de sinistros não exige reconstruir a infraestrutura tecnológica do zero. O segredo está em orquestrar o processo de ponta a ponta por meio de fluxos BPMN, integrações via API com o sistema core existente e apoio analítico da IA agêntica. Assim, as informações fluem sem atritos, os documentos são interpretados instantaneamente e a equipe toma decisões estratégicas com máxima rapidez e precisão.
